Domain bienn.de kaufen?
Wir ziehen mit dem Projekt
bienn.de um.
Sind Sie am Kauf der Domain
bienn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bienn.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Scheytt, Oliver: Personal in Kunst und KulturPersonal in Kunst und Kultur , Personal ist die wichtigste und zugleich aufwendigste Ressource eines jeden Kulturbetriebs. Oliver Scheytt und Katrin Waldeck geben erstmals einen umfassenden Überblick über das Personalmanagement in Kunst und Kultur. Dazu erläutern sie Tarif- und Arbeitsrecht sowie Funktionen und Berufsbilder im Kontext einschlägiger Rechtsformen. Die Impulse des Cultural Leadership bilden den roten Faden für einen sparten- und funktionsübergreifenden Zugriff auf die wesentlichen Handlungsfelder wie Personalplanung, -gewinnung, -entwicklung, -einsatz und -entlohnung. Der Praxisguide richtet sich sowohl an Lehrende und Studierende des Kulturmanagements als auch an Führungskräfte und Personalverantwortliche, die mit einem wirkungsvollen Personalmanagement ihre Kulturorganisation gestalten wollen.Das Buch bildet den Auftakt der neuen Reihe 'Edition KMM - Theorie und Praxis Kultur- und Medienmanagement'. , Angel Eyes/Standlichtringe > Lichter & Leuchten , Erscheinungsjahr: 202410, Autoren: Scheytt, Oliver~Waldeck, Katrin, Seitenzahl/Blattzahl: 282, Abbildungen: 30 SW-Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Management, Keyword: Arbeit; Art; Art Management; Cultural Economy; Cultural Industry; Cultural Leadership; Cultural Management; Culture; Einführung; Entlohnung; Guidebook; Human Resource Management; Introduction; Kultur; Kulturbetrieb; Kulturmanagement; Kulturorganisation; Kulturwirtschaft; Kunst; Kunstmanagement; Personal; Personalmanagement; Praxisguide; Ratgeber; Tarif; Theatermanagement; Theatre Management; Work, Fachschema: Business / Management~Management~Medienwirtschaft, Fachkategorie: Medien, Kommunikation, Unterhaltung und Informationsindustrie, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 282 Blätter, Länge: 215, Breite: 150, Höhe: 22, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
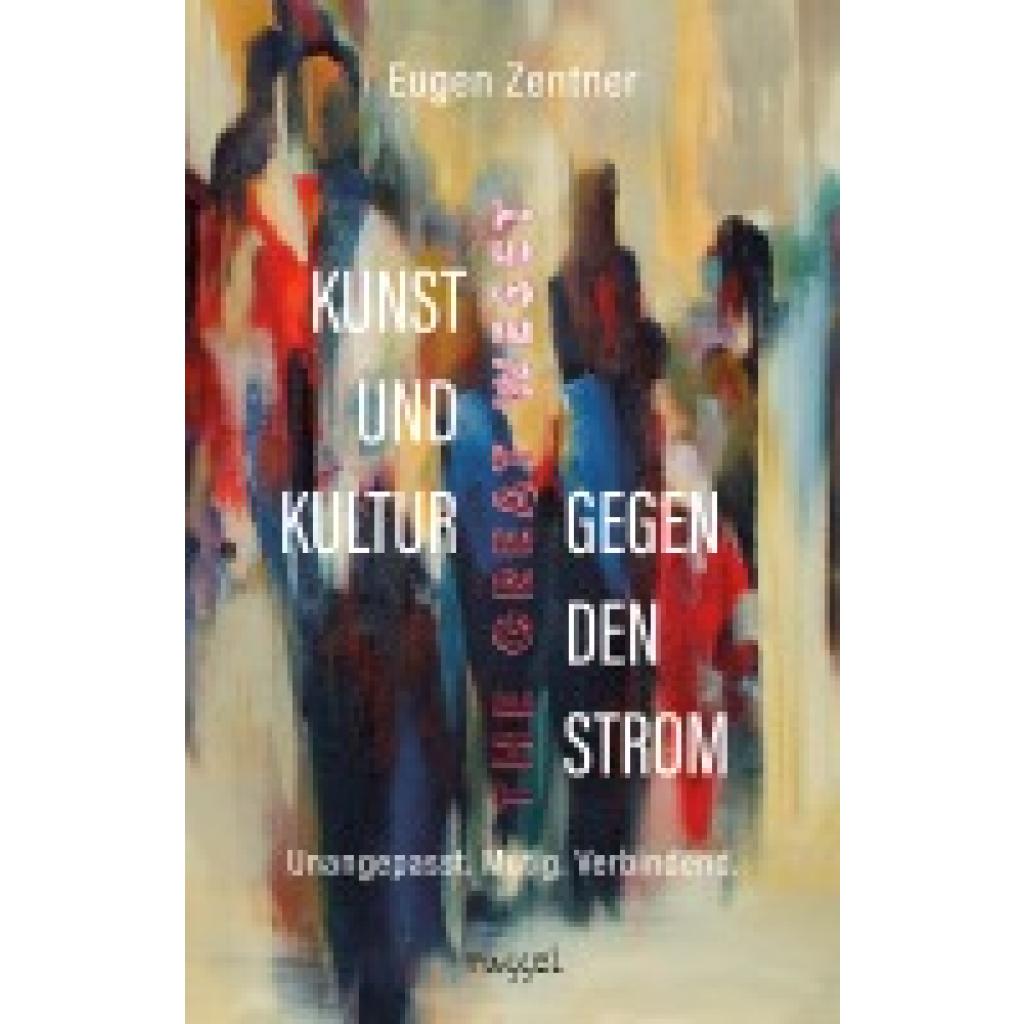
Zentner, Eugen: Kunst und Kultur gegen den StromKunst und Kultur gegen den Strom , Wir setzen dem Great Reset des Weltwirtschaftsforums ein We, ein Wir, entgegen. Die Reihe The Great WeSet widmet sich der Gegenöffentlichkeit, die sich in vielen Bereichen des gesellschaftlichen Lebens formiert hat. Im dritten Band stellt Eugen Zentner Alternativen im Kunst- und Kulturbetrieb vor. Kunst und Kultur gilt als Korrektiv gesellschaftlicher Fehlentwicklungen. Wo soziale und staatliche Institutionen versagen, muss ihnen pointiert und ausdrucksstark der Spiegel vorgehalten werden. Künstler und Kulturschaffende sind nicht bloß Unterhalter, sie sind Kommentatoren der Zeit. Sie sind Mitgestalter, Rebellen, Brückenbauer und Friedensstifter. Von diesem Selbstverständnis haben sich die heutigen Künstler jedoch weit entfernt, zumindest diejenigen, die im sogenannten Mainstream Bekanntheit genießen. Das hat strukturelle Gründe. In dieser Arena kann nur überleben, wer nicht aufbegehrt, wer der Regierungspolitik treu bleibt und sich zur herrschenden Ideologie bekennt. Eine Abweichung reicht mittlerweile aus, um aus dem Rampenlicht verdrängt zu werden. Das Stichwort lautet "Cancel Culture". Seit der Corona-Politik grassiert sie in einem zunehmend höheren Tempo. Für Kunst und Kultur ist das fatal. Doch es gibt auch eine gute Nachricht: Einige Künstler lassen sich nicht einschüchtern. Sie machen das, was man von ihnen erwartet. Sie passen sich nicht an, sie üben Kritik an den Missständen und erheben ihre Stimme, so laut, dass sie in der Öffentlichkeit trotz Cancel Culture nachhallt. In den letzten vier Jahren hat sich eine pulsierende Kulturszene herausgebildet. Der Journalist Eugen Zentner stellt sie in seinem Buch vor. Entlang der Bereiche Kabarett, Musik, Kunst und Literatur zeigt er mit teilweise prägnanten Werkanalysen, welche Themen diese mutigen Künstler beschäftigen, welche Ausdrucksformen sie wählen und was sie antreibt. Es ist eine erbauliche Bestandsaufnahme, eine fulminante Einführung in einen Bereich der außerparlamentarischen Opposition, in dem die Akteure Gegenöffentlichkeit mit den Mitteln der Kunst betreiben. , Klötze mit Einbau > Bremsen, hinten mit Einbau , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: The Great WeSet#3#, Autoren: Zentner, Eugen, Seitenzahl/Blattzahl: 224, Keyword: Alternativen; Cancel Culture; Corona; Kabaret; Kultur; Kunst; The Great WeSet, Fachschema: Repression~Unterdrückung~Interdisziplinär - Interdisziplinarität~Wissenschaft, Fachkategorie: Kunst: allgemeine Themen~Kunst im öffentlichen Raum~Politische Unterdrückung und Verfolgung~Studium Generale, Warengruppe: TB/Geisteswissenschaften allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: massel Verlag Martin Sell, Verlag: massel Verlag Martin Sell, Verlag: Sell, Martin, Länge: 213, Breite: 131, Höhe: 13, Gewicht: 250, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN", bunt, B:2,5m L:1,86m, Vlies, TapetenVliestapete, ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN", bunt, B:2m L:1,49m, Vlies, TapetenVliestapete, ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
LEINA-WERKE Kultur & Veranstaltung Erste-Hilfe-Koffer »Pro Safe«, 31x21x13 cmKultur & Veranstaltung Erste-Hilfe-Koffer »Pro Safe«, Füllung nach DIN-Norm: DIN 13157, Einsatzort: Freizeit, Montage: Wandmontage, Füllung im Lieferumfang: mit Füllung, Hersteller Name: Leina-Werke, Höhe: 210 mm, Artikelbezeichnung: Pro Safe, Gewicht: 3.3 kg, Tiefe: 130 mm, Hersteller-Artikelnummer: REF21113, Breite: 310 mm, gefüllt: Ja, Gesundheit/Erste Hilfe/Branchen Erste-Hilfe-Koffer120,09 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN", bunt, B:5m L:2,8m, Vlies, TapetenVliestapete, ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Scheytt, Oliver: Personal in Kunst und KulturPersonal in Kunst und Kultur , Personal ist die wichtigste und zugleich aufwendigste Ressource eines jeden Kulturbetriebs. Oliver Scheytt und Katrin Waldeck geben erstmals einen umfassenden Überblick über das Personalmanagement in Kunst und Kultur. Dazu erläutern sie Tarif- und Arbeitsrecht sowie Funktionen und Berufsbilder im Kontext einschlägiger Rechtsformen. Die Impulse des Cultural Leadership bilden den roten Faden für einen sparten- und funktionsübergreifenden Zugriff auf die wesentlichen Handlungsfelder wie Personalplanung, -gewinnung, -entwicklung, -einsatz und -entlohnung. Der Praxisguide richtet sich sowohl an Lehrende und Studierende des Kulturmanagements als auch an Führungskräfte und Personalverantwortliche, die mit einem wirkungsvollen Personalmanagement ihre Kulturorganisation gestalten wollen.Das Buch bildet den Auftakt der neuen Reihe 'Edition KMM - Theorie und Praxis Kultur- und Medienmanagement'. , Angel Eyes/Standlichtringe > Lichter & Leuchten , Erscheinungsjahr: 202410, Autoren: Scheytt, Oliver~Waldeck, Katrin, Seitenzahl/Blattzahl: 282, Abbildungen: 30 SW-Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Management, Keyword: Arbeit; Art; Art Management; Cultural Economy; Cultural Industry; Cultural Leadership; Cultural Management; Culture; Einführung; Entlohnung; Guidebook; Human Resource Management; Introduction; Kultur; Kulturbetrieb; Kulturmanagement; Kulturorganisation; Kulturwirtschaft; Kunst; Kunstmanagement; Personal; Personalmanagement; Praxisguide; Ratgeber; Tarif; Theatermanagement; Theatre Management; Work, Fachschema: Business / Management~Management~Medienwirtschaft, Fachkategorie: Medien, Kommunikation, Unterhaltung und Informationsindustrie, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 282 Blätter, Länge: 215, Breite: 150, Höhe: 22, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zentner, Eugen: Kunst und Kultur gegen den StromKunst und Kultur gegen den Strom , Wir setzen dem Great Reset des Weltwirtschaftsforums ein We, ein Wir, entgegen. Die Reihe The Great WeSet widmet sich der Gegenöffentlichkeit, die sich in vielen Bereichen des gesellschaftlichen Lebens formiert hat. Im dritten Band stellt Eugen Zentner Alternativen im Kunst- und Kulturbetrieb vor. Kunst und Kultur gilt als Korrektiv gesellschaftlicher Fehlentwicklungen. Wo soziale und staatliche Institutionen versagen, muss ihnen pointiert und ausdrucksstark der Spiegel vorgehalten werden. Künstler und Kulturschaffende sind nicht bloß Unterhalter, sie sind Kommentatoren der Zeit. Sie sind Mitgestalter, Rebellen, Brückenbauer und Friedensstifter. Von diesem Selbstverständnis haben sich die heutigen Künstler jedoch weit entfernt, zumindest diejenigen, die im sogenannten Mainstream Bekanntheit genießen. Das hat strukturelle Gründe. In dieser Arena kann nur überleben, wer nicht aufbegehrt, wer der Regierungspolitik treu bleibt und sich zur herrschenden Ideologie bekennt. Eine Abweichung reicht mittlerweile aus, um aus dem Rampenlicht verdrängt zu werden. Das Stichwort lautet "Cancel Culture". Seit der Corona-Politik grassiert sie in einem zunehmend höheren Tempo. Für Kunst und Kultur ist das fatal. Doch es gibt auch eine gute Nachricht: Einige Künstler lassen sich nicht einschüchtern. Sie machen das, was man von ihnen erwartet. Sie passen sich nicht an, sie üben Kritik an den Missständen und erheben ihre Stimme, so laut, dass sie in der Öffentlichkeit trotz Cancel Culture nachhallt. In den letzten vier Jahren hat sich eine pulsierende Kulturszene herausgebildet. Der Journalist Eugen Zentner stellt sie in seinem Buch vor. Entlang der Bereiche Kabarett, Musik, Kunst und Literatur zeigt er mit teilweise prägnanten Werkanalysen, welche Themen diese mutigen Künstler beschäftigen, welche Ausdrucksformen sie wählen und was sie antreibt. Es ist eine erbauliche Bestandsaufnahme, eine fulminante Einführung in einen Bereich der außerparlamentarischen Opposition, in dem die Akteure Gegenöffentlichkeit mit den Mitteln der Kunst betreiben. , Klötze mit Einbau > Bremsen, hinten mit Einbau , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: The Great WeSet#3#, Autoren: Zentner, Eugen, Seitenzahl/Blattzahl: 224, Keyword: Alternativen; Cancel Culture; Corona; Kabaret; Kultur; Kunst; The Great WeSet, Fachschema: Repression~Unterdrückung~Interdisziplinär - Interdisziplinarität~Wissenschaft, Fachkategorie: Kunst: allgemeine Themen~Kunst im öffentlichen Raum~Politische Unterdrückung und Verfolgung~Studium Generale, Warengruppe: TB/Geisteswissenschaften allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: massel Verlag Martin Sell, Verlag: massel Verlag Martin Sell, Verlag: Sell, Martin, Länge: 213, Breite: 131, Höhe: 13, Gewicht: 250, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Fototapete PAPERMOON "ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN", bunt, B:2,5m L:1,86m, Vlies, TapetenVliestapete, ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN", bunt, B:2m L:1,49m, Vlies, TapetenVliestapete, ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN", bunt, B:3,5m L:2,6m, Vlies, TapetenVliestapete, ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN", bunt, B:3m L:2,23m, Vlies, TapetenVliestapete, ZEIT-KONZEPT-KUNST SURREAL FANTASIE ABSTRAKT DESIGN, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.